Domain türfutter.de kaufen?
Wir ziehen mit dem Projekt
türfutter.de um.
Sind Sie am Kauf der Domain
türfutter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain türfutter.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Froli TürschnapperBeim Öffnen der Reisemobiltür wird durch den Türschnapper die Fahrzeugwand vor Beschädigung geschützt. Der integrierte Federmechanismus garantiert eine lange Nutzungsdauer. Die Montage ist auch an nicht rechtwinkligen zueinanderstehenden Flächen möglich. Lieferung inkl. Winkelausgleich.7,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
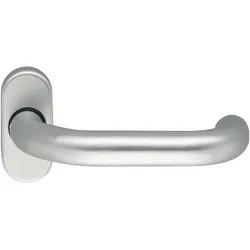
ECO, Türgriff + Türgarnitur, D 116 Drückerlochteil Türklinke auf ovaler Rosette Türgriff silber eloxiert (Türgarnitur, Türgriff)Die ECO D 116 Drückerlochteil Türklinke auf ovaler Rosette ist eine hochwertige Türgarnitur, die sowohl Funktionalität als auch Ästhetik vereint. Sie ist aus robustem Aluminium gefertigt und verfügt über eine silber eloxierte Oberfläche, die nicht nur ansprechend aussieht, sondern auch vor Korrosion schützt. Der Türgriff ist fest drehbar und mit einem Rückholfedermechanismus ausgestattet, der eine komfortable Handhabung gewährleistet. Die Montage erfolgt auf einer ovalen Rosette, die verdeckt geschraubt ist, was zu einem sauberen und eleganten Erscheinungsbild beiträgt. Die Drückerführung besteht aus einem wartungsfreien Gleitlager aus selbstschmierenden Kunststoff, was die Langlebigkeit und Zuverlässigkeit des Produkts erhöht. Die ECO D 116 erfüllt die Anforderungen der Norm EN 1906, was ihre Qualität und Sicherheit unterstreicht. - Rückholfedermechanismus für einfache Handhabung - Wartungsfreies Gleitlager aus selbstschmierenden Kunststoff - Verdeckte Schraubmontage für ein elegantes Design - Geprüft nach Norm EN 1906 für hohe Sicherheitsstandards.44,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
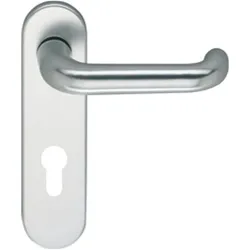
ECO, Türgriff + Türgarnitur, D 110 Drückerlochteil (Türklinke) mit Kurzschild PZ 72, Edelstahl (Türgriff)Der D 110 Drückerlochteil (Türklinke) mit Kurzschild PZ 72 von ECO ist eine hochwertige Lösung für den Einsatz an Türen. Hergestellt aus robustem Edelstahl, bietet dieser Türgriff sowohl Langlebigkeit als auch eine ansprechende Optik. Die spezielle PZ 72 Lochung ermöglicht eine einfache Montage und ist für verschiedene Türarten geeignet. Der Türgriff ist mit einem Vierkant-Loch von 9 mm ausgestattet und wird mit den notwendigen Schrauben und Hülsenmuttern geliefert, was die Installation erleichtert. Die Ausführung mit Kurzschild sorgt für eine moderne und elegante Gestaltung, die sich nahtlos in verschiedene Innenräume einfügt. Dieser Türgriff ist nicht nur funktional, sondern auch ein stilvolles Element, das zur Sicherheit und Benutzerfreundlichkeit beiträgt. - Hergestellt aus hochwertigem Edelstahl für erhöhte Langlebigkeit - Einfache Montage durch PZ 72 Lochung und mitgeliefertes Zubehör - Moderne Kurzschild-Ausführung für ansprechendes Design.43,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Eaton 106132 Türschloss & Türriegel KnopfschlossEaton 106132. Produkttyp: Knopfschloss, Zweck: Drinnen, Produktfarbe: Schwarz, Silber. Höhe: 64 mm, Tiefe: 54 mm, Breite: 64 mmMerkmale:Produkttyp: KnopfschlossZweck: DrinnenProduktfarbe: Schwarz, SilberKompatible Produkte: PKZM0, PKZM4Gewicht und Abmessungen:Höhe: 64 mmTiefe: 54 mmBreite: 64...95,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schänis, Türschloss + Schliesszylinder, WC-Türriegel aufgesetzt 2203Der WC-Türriegel aufgesetzt 2203 von Schänis ist eine zuverlässige Lösung für die Sicherung von Türen, die sowohl für einwärts als auch auswärts öffnende Anwendungen geeignet ist. Dieses Türschloss kombiniert Funktionalität mit einem ansprechenden Design und ist aus hochwertigen Materialien gefertigt, um Langlebigkeit und Sicherheit zu gewährleisten. Der Riegel ist mit einem robusten Schliesszylinder ausgestattet, der eine einfache Handhabung und einen hohen Sicherheitsstandard bietet. Die matt vernickelte Oberfläche aus Zink-Druckguss und das vernickelte Messing-Aussenschild verleihen dem Produkt eine elegante Optik, während die Sichtscheibe in grün/rot eine praktische Funktionalität bietet. Der WC-Türriegel ist ideal für den Einsatz in Wohnräumen, Büros oder öffentlichen Einrichtungen und lässt sich problemlos installieren. - Geeignet für einwärts und auswärts öffnende Türen - Hochwertige Materialien: Stahl und Zink-Druckguss - Elegantes Design mit Sichtscheibe in grün/rot - Einfache Installation mit beiliegenden Befestigungsschrauben.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Froli TürschnapperBeim Öffnen der Reisemobiltür wird durch den Türschnapper die Fahrzeugwand vor Beschädigung geschützt. Der integrierte Federmechanismus garantiert eine lange Nutzungsdauer. Die Montage ist auch an nicht rechtwinkligen zueinanderstehenden Flächen möglich. Lieferung inkl. Winkelausgleich.7,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ECO, Türgriff + Türgarnitur, D 116 Drückerlochteil Türklinke auf ovaler Rosette Türgriff silber eloxiert (Türgarnitur, Türgriff)Die ECO D 116 Drückerlochteil Türklinke auf ovaler Rosette ist eine hochwertige Türgarnitur, die sowohl Funktionalität als auch Ästhetik vereint. Sie ist aus robustem Aluminium gefertigt und verfügt über eine silber eloxierte Oberfläche, die nicht nur ansprechend aussieht, sondern auch vor Korrosion schützt. Der Türgriff ist fest drehbar und mit einem Rückholfedermechanismus ausgestattet, der eine komfortable Handhabung gewährleistet. Die Montage erfolgt auf einer ovalen Rosette, die verdeckt geschraubt ist, was zu einem sauberen und eleganten Erscheinungsbild beiträgt. Die Drückerführung besteht aus einem wartungsfreien Gleitlager aus selbstschmierenden Kunststoff, was die Langlebigkeit und Zuverlässigkeit des Produkts erhöht. Die ECO D 116 erfüllt die Anforderungen der Norm EN 1906, was ihre Qualität und Sicherheit unterstreicht. - Rückholfedermechanismus für einfache Handhabung - Wartungsfreies Gleitlager aus selbstschmierenden Kunststoff - Verdeckte Schraubmontage für ein elegantes Design - Geprüft nach Norm EN 1906 für hohe Sicherheitsstandards.44,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
ECO, Türgriff + Türgarnitur, D 110 Drückerlochteil (Türklinke) mit Kurzschild PZ 72, Edelstahl (Türgriff)Der D 110 Drückerlochteil (Türklinke) mit Kurzschild PZ 72 von ECO ist eine hochwertige Lösung für den Einsatz an Türen. Hergestellt aus robustem Edelstahl, bietet dieser Türgriff sowohl Langlebigkeit als auch eine ansprechende Optik. Die spezielle PZ 72 Lochung ermöglicht eine einfache Montage und ist für verschiedene Türarten geeignet. Der Türgriff ist mit einem Vierkant-Loch von 9 mm ausgestattet und wird mit den notwendigen Schrauben und Hülsenmuttern geliefert, was die Installation erleichtert. Die Ausführung mit Kurzschild sorgt für eine moderne und elegante Gestaltung, die sich nahtlos in verschiedene Innenräume einfügt. Dieser Türgriff ist nicht nur funktional, sondern auch ein stilvolles Element, das zur Sicherheit und Benutzerfreundlichkeit beiträgt. - Hergestellt aus hochwertigem Edelstahl für erhöhte Langlebigkeit - Einfache Montage durch PZ 72 Lochung und mitgeliefertes Zubehör - Moderne Kurzschild-Ausführung für ansprechendes Design.43,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maco, Drehkippbeschlag, MT TürschnapperDer MT Türschnapper von Maco ist eine zuverlässige Lösung für die Befestigung von Türen aus Holz, PVC und Aluminium. Hergestellt aus verzinktem Stahl, bietet dieser Türbeschlag eine hohe Widerstandsfähigkeit und Langlebigkeit. Der Türschnapper ist universell einsetzbar und eignet sich für verschiedene Türsysteme, insbesondere für das MULTI-TREND-System. Mit seiner silbernen Oberfläche fügt er sich harmonisch in unterschiedliche Wohn- und Arbeitsumgebungen ein. Die einfache Installation und die robuste Bauweise machen ihn zu einer praktischen Wahl für alle, die Wert auf Qualität und Funktionalität legen. Der Türschnapper ist ein unverzichtbares Zubehör für die sichere und effektive Nutzung von Türen. Hergestellt aus verzinktem Stahl für erhöhte Langlebigkeit. Universell einsetzbar für Holz, PVC und Aluminium. Kompatibel mit dem MULTI-TREND-System.31,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
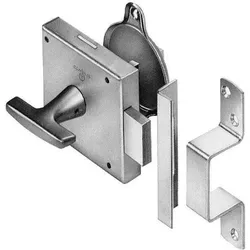
MS Beschläge WC Toiletten Schloss 30mm Türriegel Chrom glänzend Türschloss drehbar SchlossSie möchten eine Tür versperren in der kein Schloss eingebaut ist?? Ab sofort kein Problem mehr, mit unseren Türriegel aus massivem Metall haben Sie die Möglichkeit sich Privatsphäre zu schaffen, selbst wenn die Türe kein Schloss hat. Einfach das Schloss auf die Tür schrauben, das Schliessblech an den Rahmen und schon kann keiner mehr in den Raum rein in dem Sie sich befinden. Dieses Verschlussmethode bietet sich natürlich besonders bei WC Räumen an. Wir haben zwei Farben und drei verschiedenen Größen am Start. Entscheiden Sie welche Farbe es sein soll, ob Edelstahl Optik oder Chrom glänzend. Es obliegt ihnen die passende Farbe zu bestellen. Auch bei der Größe haben Sie die Wahl zwischen 30mm - 40mm oder 50mm. Alle verfügbaren Größen und Farben finden Sie bei uns im Shop. Natürlich liefern wir Ihnen die passenden Schrauben gleich mit, so dass einer Montage zu Hause nichts mehr im Wege steht. WC Toiletten Schloss Türriegel Chrom glänzend 30mm Technische Details: Material: Metall Ausführung: Chrom glänzend Maß: 30 mm Weitere Maße in der technischen Zeichnung Inklusive Schliessblech Inklusive Montageschrauben Artikeldetails: Türriegel drehbar aus Metall Preis bezieht sich auf ein Schloss inklusive Schliessblech und Montageschrauben Artikelnummer 388-4723 Lieferumfang: 1x Schloss 1x Schliessblech 6x Montageschrauben Weitere Ausführungen im Shop: 30mm Edelstahl Optik - 388-5730 40mm Edelstahl Optik - 388-5732 50mm Edelstahl Optik - 388-6457 40mm Chrom glänzend - 388-4491 50mm Chrom glänzend - 388-64554,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.